
Rozhodne-li centrální banka o změně sazeb, zpozorní nejen dlužníci. Dotkne se to i každého, kdo drží dluhopisy nebo o jejich koupi uvažuje. Když se změní úroková sazba, mění se cena peněz, výnos nových dluhopisů i hodnota těch, které už někdo vlastní.
Tento text je určen běžným střadatelům a začínajícím investorům. Ukáže, jak změna sazeb dopadá na dluhopisy, a upozorní na tři pasti, které čtenáře nejčastěji překvapí. Na konci najdete tři otázky, které je dobré si položit dříve, než sazby znovu pohnou trhem.
Repo sazba a základní úroková sazba ČNB
Hlavním nástrojem měnové politiky České národní banky jsou úrokové sazby. Bankovní rada o nich rozhoduje osmkrát ročně, takže změna nepřichází nečekaně a trh ji obvykle předem sleduje.
Nejznámější je repo sazba, tedy sazba, podle které centrální banka provádí své základní operace s bankami a která udává směr ostatním sazbám. Podrobnější popis fungování repo operací a jejich historie najdete v obecné encyklopedii.
Právě tato sazba udává směr pro celý finanční trh. Od ní se odvíjejí sazby mezi bankami, nabídky spořicích účtů i výnosy, které požadují investoři u nově vydávaných dluhopisů. Centrální banka tak působí nepřímo, ale s velkou silou.
Změna se do praxe nepromítne najednou. Banky upravují své nabídky postupně a trh dluhopisů reaguje zpravidla rychleji než spořicí produkty. Střadatel proto uvidí první dopad často na cenách cenných papírů, teprve později na sazbách u svých účtů.
Proč ceny dluhopisů reagují na změnu sazeb
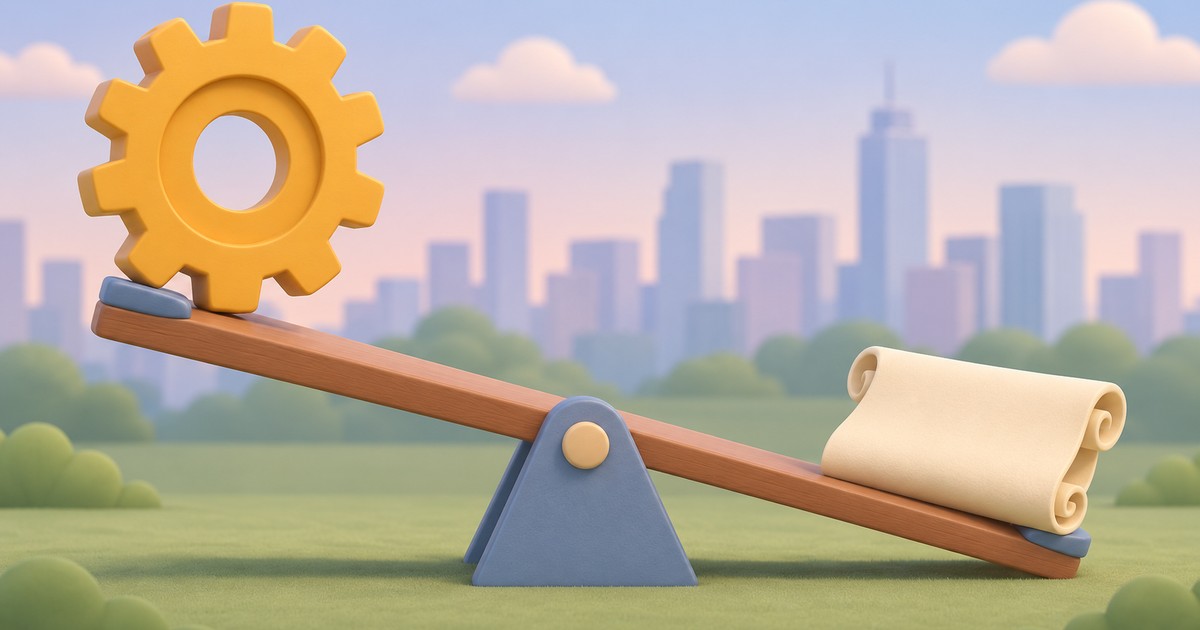
Vztah mezi sazbami a cenou dluhopisu připomíná houpačku. Sazby stoupají a cena už vydaného dluhopisu klesá. Sazby klesají a jeho cena roste.
Důvod je prostý. Nově vydané dluhopisy nabízejí vyšší úrok, takže ten starší s nižším kupónem musí být levnější, aby dával srovnatelný výnos. Kdo dluhopis prodává před splatností, často prodá pod nominální hodnotou.
Kdo naopak drží dluhopis do splatnosti, dostane nominální hodnotu a dohodnuté úroky bez ohledu na pohyby trhu. Papírová ztráta zůstane jen papírová. Pozor si musí dát hlavně ten, kdo peníze potřebuje dříve, než plánoval.
Významnou roli hraje také doba do splatnosti. Dluhopis s dlouhou splatností reaguje na pohyb sazeb citlivěji než krátký, protože kupón s nevýhodnou sazbou zůstává v platnosti dlouho. Krátké dluhopisy se naopak rychle vrací k nominální hodnotě.
Tři pasti u fixní i variabilní sazby
Při půjčování i spoření platí stejná myšlenka. Úroková sazba je jen cena peněz vyjádřená v procentech za rok. Právě proto záleží na tom, na jak dlouho je cena zafixovaná a jak se s ní zachází v čase.
Fixace úrokové sazby a konec jejího trvání
Fixní úroková sazba dává jistotu, protože se po dohodnutou dobu nemění. Past číhá v okamžiku, kdy fixace skončí. Nová sazba se řídí tehdejšími podmínkami na trhu a bývá výrazně jiná než ta původní.
Proto je rozumné datum konce fixace znát předem a včas sledovat, kam se sazby ubírají.
Variabilní úroková sazba a riziko změny
Ta se pohybuje spolu s trhem. Při poklesu sazeb je to výhoda, při růstu se výhoda otočí v nevýhodu a splátky rostou.
Kdo si takovou sazbu vybere, měl by mít finanční rezervu na horší scénář.
Jak se počítá úroková sazba za rok
Roční úroková sazba vyjadřuje, kolik procent z jistiny se zaplatí či připíše za dvanáct měsíců. Výpočet závisí i na četnosti připisování úroků, protože úrok z úroku zvyšuje skutečný výnos.
Porovnávat proto lze jen sazby za stejné období a se stejným způsobem připisování. Jinak se snadno srovnávají nesrovnatelné věci.
Inflace a reálný výnos
Nominální sazba sama o sobě nestačí. Důležité je, kolik z výnosu zůstane po odečtení růstu cen. Inflace úrokovou sazbu znehodnocuje, protože za stejnou částku si v budoucnu koupíte méně zboží. Vysvětlení, co je inflace a jak ovlivňuje peněženky domácností, pomůže pochopit, proč se centrální banka sazbami snaží ceny držet pod kontrolou.
Dluhopis s vysokým kupónem přinese při rychlém růstu cen reálně malý či nulový zisk. Naopak i skromný nominální výnos dává v klidném období smysl. Reálný výnos lze odhadnout jednoduše: od nominální sazby se odečte očekávaná inflace. Hodnotit je proto třeba vždy oba údaje společně.
Totéž platí při porovnání nabídek. Dvě různé nabídky se stejnou nominální sazbou mohou mít odlišné podmínky, například jinou dobu splatnosti nebo způsob vyplácení úroků. Teprve srovnání po odečtení inflace ukáže, která z nich skutečně chrání kupní sílu úspor.
Tři otázky před další změnou sazeb
Změna sazeb ovlivňuje cenu dluhopisů, mění podmínky fixace a rozhoduje o tom, zda se vyplatí variabilní nabídka. Kdo tyto souvislosti zná, rozhoduje se klidněji. Výnos tím ale není nikomu zaručen.
Před dalším rozhodnutím si položte tři otázky. Kdy potřebuji peníze zpět? Kdy mi končí fixace? Kolik mi z výnosu zůstane po odečtení inflace?
Každá sazba je totiž jen jedním z údajů, nikoli celým obrazem.
A co vy, patříte k těm, kdo drží dluhopisy do splatnosti bez ohledu na změny úrokové sazby, či raději reagujete na každé rozhodnutí bankovní rady?